Petrosetco (PET): Canh Bạc Hạ Tầng Và Áp Lực Nợ Sau Khi Đổi Chủ
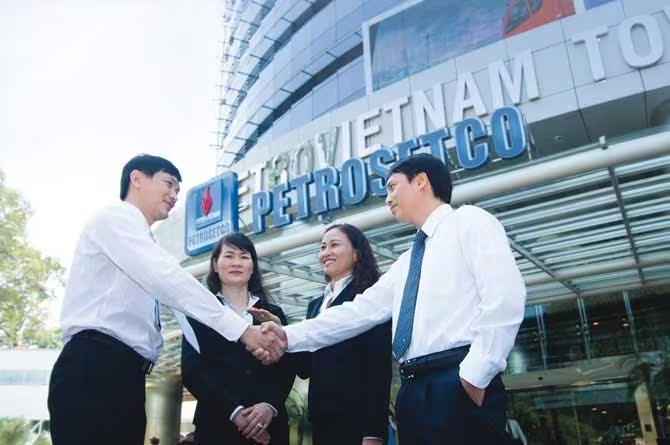
Phân tích chiến lược tái định vị của Petrosetco (PET) sang mảng hạ tầng môi trường hậu thoái vốn Nhà nước và rủi ro từ đòn bẩy tài chính cao. Xem chi tiết ngay!
Việc Nhà nước thoái vốn tại Petrosetco (PET) không chỉ thay đổi cơ cấu cổ đông mà còn mở ra chiến lược tái định vị sang hạ tầng môi trường, đi kèm áp lực tài chính đáng kể.
Tháng 12⁄2025 đánh dấu một cột mốc quan trọng khi Petrovietnam hoàn tất đấu giá 24,9 triệu cổ phiếu của Tổng công ty Dịch vụ Tổng hợp Dầu khí (Petrosetco), tương đương 23,21% vốn điều lệ. Với mức giá 36.500 đồng/cổ phiếu, thương vụ thu về khoảng 909,5 tỷ đồng này chính thức đưa PET thoát khỏi sự chi phối của cổ đông Nhà nước. Hiện tại, Công ty cổ phần Quản lý quỹ HD trở thành cổ đông lớn nhất với 16,7% vốn, mở ra một chương mới trong quản trị và vận hành doanh nghiệp.
Từ “cỗ máy phân phối” đến tham vọng hạ tầng xanh
Nhìn lại lịch sử, Petrosetco vốn vận hành như một doanh nghiệp thương mại ổn định. Mảng phân phối các sản phẩm viễn thông, công nghệ và điện máy đóng vai trò “đầu tàu”, minh chứng là trong năm 2025, mảng này đóng góp tới 17.887 tỷ đồng, chiếm 82% tổng doanh thu thuần. Tuy nhiên, đặc thù của mảng phân phối là biên lợi nhuận mỏng và chịu ảnh hưởng lớn từ biến động thị trường tiêu dùng.
Bước sang năm 2026, PET cho thấy một sự chuyển dịch chiến lược quyết liệt. Thay vì chỉ dựa vào mảng phân phối truyền thống, doanh nghiệp này đang bắt tay với các “ông lớn” như Công ty cổ phần Hạ tầng Gelex (Gelex Infra - GEL) và Viconship để tiến quân vào lĩnh vực hạ tầng môi trường. Cụ thể, ba pháp nhân mới đã được thành lập để tập trung xây dựng hệ thống thu gom và xử lý nước thải tại TP.HCM:
- Công ty TNHH Hạ tầng Gelex Bắc Sài Gòn 1
- Công ty TNHH Đầu tư Hạ tầng Gelex Bắc Sài Gòn 2
- Công ty TNHH Hạ tầng Gelex Tây Thành Phố
Với tổng mức đầu tư dự kiến khoảng 2.200 tỷ đồng, Petrosetco đang tìm kiếm một “vùng an toàn” mới. Hạ tầng môi trường là lĩnh vực có rào cản gia nhập cao nhưng mang lại dòng tiền ổn định và dài hạn, giảm bớt sự phụ thuộc vào chu kỳ tiêu dùng ngắn hạn của mảng thương mại.
Kế hoạch tăng vốn và bài toán “đánh thức” dự án ngủ quên
Để hiện thực hóa chiến lược mở rộng, Petrosetco dự kiến chào bán cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 1:1, phát hành hơn 106,7 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu. Mục tiêu là huy động hơn 1.067 tỷ đồng để phục vụ tái cấu trúc tài chính và đầu tư dự án.
Một điểm nhấn đáng chú ý trong kế hoạch này là việc tái khởi động khu phức hợp Cape Pearl tại số 12AB Thanh Đa, TP.HCM. Đây là dự án từng đình trệ nhiều năm, và việc khơi thông “điểm nghẽn” này không chỉ mang lại giá trị tài sản mà còn khẳng định năng lực triển khai dự án của ban lãnh đạo mới sau khi đổi chủ.
Góc nhìn chuyên gia: Rủi ro từ đòn bẩy tài chính quá cao
Dưới góc độ phân tích tài chính, chiến lược “tấn công” của PET đang tiềm ẩn những rủi ro đáng kể về thanh khoản. Tính đến cuối năm 2025, một nghịch lý xuất hiện trong bảng cân đối kế toán của doanh nghiệp:
- Tiền và đầu tư tài chính ngắn hạn: 5.750,2 tỷ đồng.
- Dư nợ vay ngắn hạn: 7.055,2 tỷ đồng.
- Hệ số nợ/vốn chủ sở hữu: Đạt mức 265%, cao hơn nhiều so với trung bình ngành.
Việc duy trì mức đòn bẩy tài chính lớn trong bối cảnh lãi suất tại các ngân hàng quốc doanh (Vietcombank, BIDV, VietinBank) có xu hướng điều chỉnh tăng tạo ra áp lực chi phí lãi vay cực lớn. Thực tế, PET đang vay ngắn hạn để tài trợ cho các hoạt động mà một phần trong đó là đầu tư hạ tầng - vốn là những dự án có thời gian hoàn vốn rất dài. Đây là sự “lệch pha” về kỳ hạn vốn (maturity mismatch) điển hình, có thể gây rủi ro thanh khoản nếu dòng tiền từ mảng phân phối bị sụt giảm.
Kết luận và nhận định
Việc thoát ly khỏi sự chi phối của Nhà nước giúp Petrosetco linh hoạt hơn trong việc ra quyết định và thu hút vốn. Tuy nhiên, sự chuyển dịch từ thương mại sang hạ tầng môi trường là một bước đi mạo hiểm nếu không kiểm soát tốt bài toán chi phí vốn. Hiệu quả sử dụng 1.067 tỷ đồng sắp huy động sẽ là thước đo chính xác nhất cho năng lực quản trị của PET trong giai đoạn này.
Lời khuyên cho nhà đầu tư: Cần theo dõi sát sao tiến độ giải ngân của các dự án hạ tầng và khả năng giảm tỷ lệ nợ ngắn hạn của PET để đánh giá mức độ an toàn của cổ phiếu này.
Bạn đánh giá thế nào về chiến lược chuyển hướng sang hạ tầng môi trường của Petrosetco? Liệu đòn bẩy tài chính cao có là rào cản quá lớn? Hãy chia sẻ quan điểm của bạn ở phần bình luận dưới đây!
Quy trình & thành phần
Sabeco chi gần 3.800 tỷ đồng trả cổ tức: Triển vọng và thách thức cho SAB
Sabeco chốt ngày chia cổ tức hơn 3.800 tỷ đồng vào tháng 8. Cùng phân tích kết quả kinh doanh Q1/2026 và những rủi ro ảnh hưởng đến cổ phiếu SAB. Xem ngay!
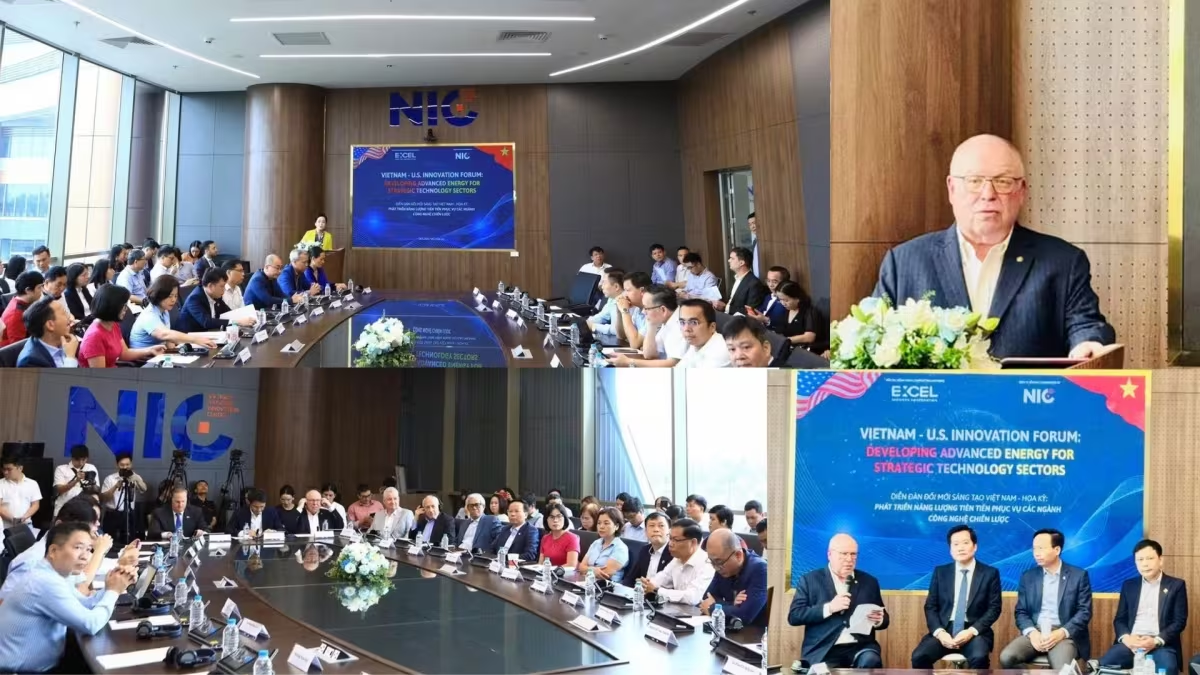
Giải mã chiến lược SMR: Việt Nam tháo gỡ 'nút thắt' năng lượng cho AI và Bán dẫn
Việt Nam hợp tác cùng Hoa Kỳ triển khai lò phản ứng hạt nhân mô-đun (SMR) nhằm đảm bảo nguồn điện ổn định 99,999% cho ngành bán dẫn và AI. Xem chi tiết lộ trình!
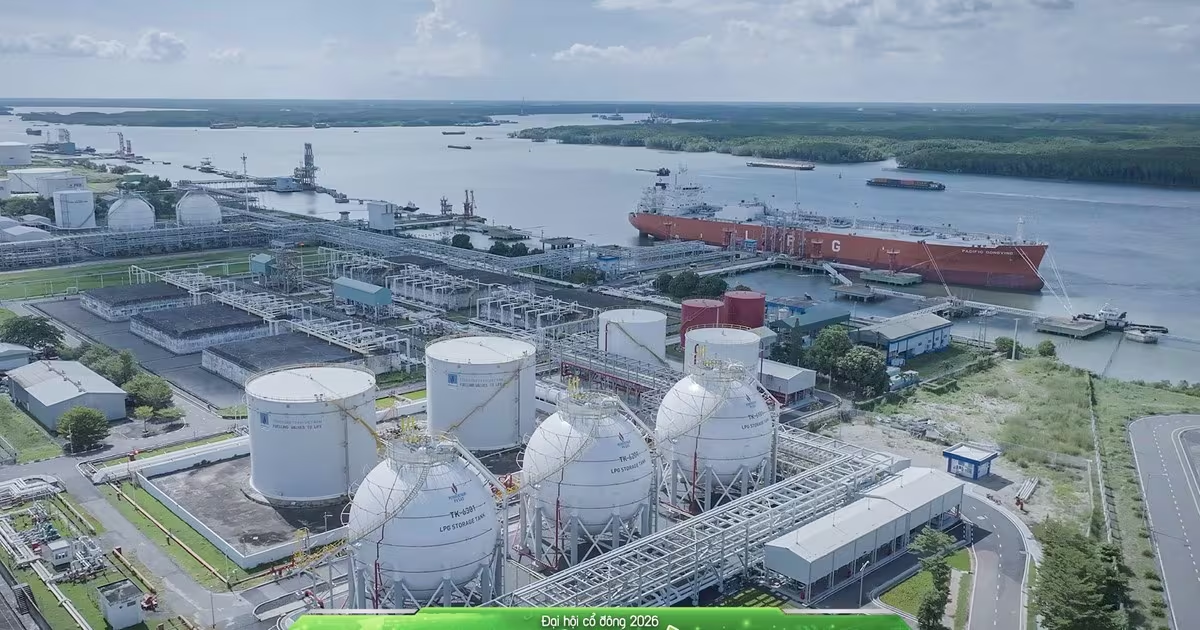
PV GAS: Chiến Lược Đảm Bảo Nguồn Cung LNG Và LPG Giữa Biến Động Toàn Cầu
PV GAS khẳng định vai trò then chốt khi đảm bảo nguồn cung LNG và LPG cho Việt Nam bất chấp biến động tại eo biển Hormuz. Xem ngay chiến lược vận hành chi tiết!
Đất Xanh đổi tên thành Bluemarq Group: Bước ngoặt tái định vị chiến lược
Tập đoàn Đất Xanh chính thức đổi tên thành Bluemarq Group, tái cấu trúc toàn diện sang mô hình đầu tư và quản lý tài sản. Xem chi tiết chiến lược mới của DXG tại đây.