Bidiphar Q1/2026: Tối ưu chi phí quản lý để bù đắp áp lực giá vốn
Bidiphar (DBD) ghi nhận lợi nhuận Q1/2026 đi ngang nhờ cắt giảm mạnh chi phí quản lý, dù biên lãi gộp sụt giảm. Phân tích chi tiết sức khỏe tài chính và dự án Nhơn Hội.
Kết quả kinh doanh quý 1⁄2026 của Bidiphar cho thấy một bức tranh đối lập khi doanh nghiệp nỗ lực tối ưu hóa chi phí quản lý để bù đắp cho sự sụt giảm biên lãi gộp.
Trong bối cảnh thị trường dược phẩm ngày càng cạnh tranh, CTCP Dược - Trang thiết bị Y tế Bình Định (Bidiphar, mã chứng khoán: DBD) vừa công bố báo cáo tài chính quý 1⁄2026 với những biến động đáng chú ý về cơ cấu chi phí và biên lợi nhuận.
Hiệu quả hoạt động: Doanh thu tăng nhẹ nhưng biên lợi nhuận thu hẹp
Về mặt doanh thu, Bidiphar ghi nhận mức tăng trưởng nhẹ khi đạt hơn 448 tỷ đồng, tăng 2% so với cùng kỳ năm trước. Tuy nhiên, điểm đáng lo ngại nằm ở chi phí đầu vào. Giá vốn hàng bán đã tăng mạnh tới 15%, chạm mức 244 tỷ đồng, trực tiếp kéo lãi gộp giảm 11% xuống còn 204 tỷ đồng.
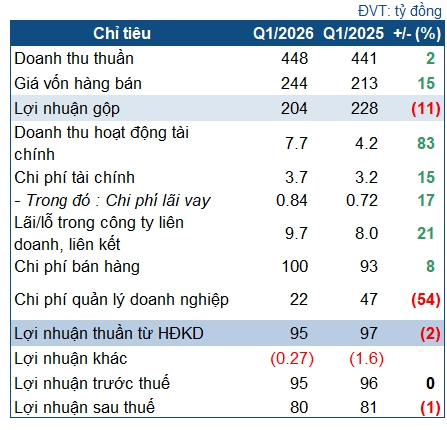
Hệ quả là biên lãi gộp của doanh nghiệp sụt giảm đáng kể từ 52% xuống còn 45.5%. Điều này cho thấy DBD đang phải đối mặt với áp lực tăng giá nguyên liệu đầu vào hoặc sự thay đổi trong cơ cấu sản phẩm bán ra, khiến khả năng sinh lời trên mỗi đơn vị sản phẩm bị bào mòn.
Chiến lược “thắt lưng buộc bụng” bảo vệ lợi nhuận ròng
Để đối phó với việc sụt giảm lãi gộp, Bidiphar đã thực hiện một chiến thuật quản trị chi phí quyết liệt. Trong khi chi phí bán hàng vẫn tăng 8% (lên 100 tỷ đồng) để duy trì thị phần, thì chi phí quản lý doanh nghiệp lại được cắt giảm mạnh mẽ.
Cụ thể, chi phí quản lý chỉ còn 22 tỷ đồng, chưa bằng một nửa so với cùng kỳ năm ngoái. Đây chính là “phao cứu sinh” giúp lợi nhuận ròng của DBD giữ vững ở mức 80 tỷ đồng, chỉ giảm nhẹ chưa tới 1% so với quý 1 năm trước. Ngoài ra, doanh thu tài chính cũng đóng góp tích cực với 7.7 tỷ đồng, tăng trưởng ấn tượng 83%.
Sức khỏe tài chính và tham vọng mở rộng quy mô
Nhìn vào bảng cân đối kế toán, tổng tài sản của Bidiphar đạt gần 2.7 ngàn tỷ đồng. Doanh nghiệp vẫn duy trì vị thế tài chính an toàn với lượng tiền mặt và tiền gửi dồi dào khoảng 571 tỷ đồng, chiếm 21% tổng tài sản, đảm bảo khả năng thanh toán ngắn hạn.
Đầu tư trọng điểm vào công nghệ cao
Điểm nhấn trong chiến lược dài hạn của DBD là dự án Nhà máy sản xuất dược công nghệ cao tại Nhơn Hội. Với giá trị đầu tư gần 531 tỷ đồng (nằm trong tổng chi phí xây dựng cơ bản dở dang hơn 564 tỷ đồng), đây được kỳ vọng sẽ là động lực tăng trưởng mới, giúp doanh nghiệp nâng cao giá trị gia tăng cho sản phẩm và cải thiện biên lãi gộp trong tương lai.
Biến động về nợ vay và rủi ro tiềm ẩn
Tuy nhiên, cấu trúc nguồn vốn đang có sự thay đổi rõ rệt. Mặc dù nợ ngắn hạn giảm 13% xuống còn 513 tỷ đồng, nhưng nợ vay tài chính lại tăng mạnh. Đặc biệt, nợ vay dài hạn vọt tăng 65% lên mức 218 tỷ đồng. Việc gia tăng nợ dài hạn thường đi kèm với các khoản đầu tư tài sản cố định lớn (như nhà máy Nhơn Hội), nhưng cũng đặt ra thách thức về áp lực trả lãi trong các giai đoạn tiếp theo.
Góc nhìn chuyên gia và đánh giá chung
Việc Bidiphar giữ được lợi nhuận ròng đi ngang trong bối cảnh biên lãi gộp giảm sâu cho thấy khả năng quản trị chi phí vận hành cực kỳ linh hoạt. Tuy nhiên, sự sụt giảm biên lãi gộp là một tín hiệu cảnh báo về hiệu quả sản xuất kinh doanh cốt lõi.
Trong dài hạn, sự thành bại của DBD sẽ phụ thuộc vào tốc độ vận hành của nhà máy dược công nghệ cao Nhơn Hội. Nếu dự án này sớm đi vào hoạt động và tạo ra các sản phẩm có giá trị cao, Bidiphar sẽ thoát khỏi áp lực chi phí hiện tại. Ngược lại, việc gia tăng nợ vay dài hạn sẽ trở thành gánh nặng nếu doanh thu không tăng trưởng tương xứng.
Bạn đánh giá thế nào về chiến lược chấp nhận tăng nợ dài hạn để đầu tư công nghệ cao của Bidiphar? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc theo dõi các phân tích tiếp theo về ngành dược.
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận gộp của Bidiphar giảm mạnh trong quý 1⁄2026?Lợi nhuận gộp giảm 11% do giá vốn hàng bán tăng mạnh (15%), trong khi doanh thu thuần chỉ tăng nhẹ 2%, khiến biên lãi gộp giảm từ 52% xuống 45.5%.
Yếu tố nào giúp Bidiphar duy trì lợi nhuận ròng ổn định?Bidiphar đã cắt giảm mạnh chi phí quản lý doanh nghiệp (xuống còn 22 tỷ đồng, giảm hơn một nửa so với cùng kỳ) và có sự đóng góp từ doanh thu tài chính tăng 83%.
Bidiphar đang tập trung đầu tư vào dự án nào?Doanh nghiệp đang tập trung đầu tư vào Nhà máy sản xuất dược công nghệ cao tại Nhơn Hội với giá trị đầu tư gần 531 tỷ đồng.
Câu hỏi thường gặp
Tại sao lợi nhuận gộp của Bidiphar giảm mạnh trong quý 1⁄2026?
Lợi nhuận gộp giảm 11% do giá vốn hàng bán tăng mạnh (15%), trong khi doanh thu thuần chỉ tăng nhẹ 2%, khiến biên lãi gộp giảm từ 52% xuống 45.5%.
Yếu tố nào giúp Bidiphar duy trì lợi nhuận ròng ổn định?
Bidiphar đã cắt giảm mạnh chi phí quản lý doanh nghiệp (xuống còn 22 tỷ đồng, giảm hơn một nửa so với cùng kỳ) và có sự đóng góp từ doanh thu tài chính tăng 83%.
Bidiphar đang tập trung đầu tư vào dự án nào?
Doanh nghiệp đang tập trung đầu tư vào Nhà máy sản xuất dược công nghệ cao tại Nhơn Hội với giá trị đầu tư gần 531 tỷ đồng.
Quy trình & thành phần
Tối Ưu Chi Phí Nhập Khẩu Với Thuế Ưu Đãi Đặc Biệt Hiệp Định CEPA 2026-2027
Hướng dẫn chi tiết điều kiện hưởng thuế nhập khẩu ưu đãi CEPA 2026-2027 theo Nghị định 143/2026/NĐ-CP. Xem ngay để tối ưu chi phí nhập khẩu từ UAE!
Giải thể Ủy ban An toàn giao thông Quốc gia: Tinh gọn bộ máy, nâng cao hiệu lực quản lý
Từ 1/6/2026, Ủy ban An toàn giao thông Quốc gia chính thức giải thể theo Quyết định 17/2026/QĐ-TTg. Tìm hiểu chi tiết mô hình quản lý mới và vai trò của Bộ Công an.
"Điểm nghẽn" pháp lý buộc Tổng thống Trump chấm dứt xung đột với Iran
Khám phá cách Đạo luật Quyền lực Chiến tranh 1973 buộc Tổng thống Trump phải dừng xung đột với Iran. Phân tích sâu về ranh giới pháp lý và chính trị tại Mỹ. Xem ngay!
Giải mã vụ bùng phát Hantavirus trên tàu MV Hondius: Những kịch bản lây nhiễm
Phân tích chi tiết vụ bùng phát Hantavirus trên tàu MV Hondius với 8 ca nhiễm. Khám phá 3 kịch bản lây nhiễm tiềm năng và góc nhìn từ các chuyên gia dịch tễ học.