Cấp phép doanh nghiệp thông tin tín dụng: Cắt giảm thủ tục, thắt chặt bảo mật
NHNN đề xuất rút ngắn thời gian cấp phép doanh nghiệp thông tin tín dụng từ 30 xuống 20 ngày, đơn giản hóa thủ tục và siết chặt bảo mật dữ liệu cá nhân. Xem chi tiết!
Việc đề xuất rút ngắn thời gian cấp phép doanh nghiệp thông tin tín dụng xuống còn 20 ngày cho thấy nỗ lực của Ngân hàng Nhà nước trong việc cải cách hành chính và thúc đẩy thị trường.
Hiện nay, Ngân hàng Nhà nước (NHNN) đang lấy ý kiến rộng rãi cho dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 58/2021/NĐ-CP. Đây là bước đi chiến lược nhằm hiện đại hóa hoạt động cung ứng dịch vụ thông tin tín dụng, đồng thời tạo hành lang pháp lý chặt chẽ hơn trong bối cảnh chuyển đổi số ngành tài chính.
Tối ưu hóa quy trình cấp phép: Nhanh hơn và tinh gọn hơn
Điểm nhấn lớn nhất trong dự thảo lần này là sự thay đổi mạnh mẽ về tư duy quản lý hành chính, chuyển từ kiểm soát chặt chẽ sang hỗ trợ doanh nghiệp gia nhập thị trường nhanh chóng hơn.
- Rút ngắn thời gian xử lý: Thời gian cấp Giấy chứng nhận đủ điều kiện hoạt động sẽ giảm từ 30 ngày xuống còn 20 ngày làm việc. Đối với các thủ tục thay đổi nội dung Giấy chứng nhận, thời gian giải quyết cũng được tinh giảm đáng kể từ 15 ngày xuống còn 5 ngày.
- Số hóa thủ tục: Thay vì chỉ nộp trực tiếp hoặc qua bưu điện, doanh nghiệp giờ đây có thể nộp hồ sơ trực tuyến thông qua Cổng dịch vụ công quốc gia. Điều này không chỉ giảm chi phí vận hành mà còn tăng tính minh bạch trong theo dõi tiến độ hồ sơ.
- Loại bỏ giấy tờ rườm rà: Dự thảo đề xuất bãi bỏ yêu cầu nộp Phiếu lý lịch tư pháp của người quản lý và thành viên Ban kiểm soát. Thay vào đó, cơ quan quản lý sẽ khai thác trực tiếp từ cơ sở dữ liệu quốc gia, loại bỏ gánh nặng thủ tục cho cá nhân và doanh nghiệp.
Thắt chặt quản trị dữ liệu theo tiêu chuẩn mới
Song song với việc nới lỏng thủ tục, NHNN lại thắt chặt các yêu cầu về bảo mật. Điều này là tất yếu khi dữ liệu tín dụng là loại tài sản nhạy cảm, có tác động trực tiếp đến quyền lợi của hàng triệu khách hàng.
Dự thảo yêu cầu mọi hoạt động cung ứng dịch vụ thông tin tín dụng phải tuân thủ nghiêm ngặt pháp luật về bảo vệ dữ liệu cá nhân, chuẩn bị cho việc Luật bảo vệ dữ liệu cá nhân chính thức có hiệu lực từ ngày 01/01/2026. Cụ thể, các doanh nghiệp phải xây dựng quy định nội bộ chi tiết về:
- Quyền chủ thể dữ liệu: Cơ chế lấy ý kiến đồng ý và xử lý khi khách hàng rút lại sự đồng ý cung cấp thông tin.
- Đánh giá rủi ro: Thực hiện đánh giá tác động xử lý dữ liệu cá nhân và đặc biệt là đánh giá tác động khi chuyển dữ liệu xuyên biên giới.
- Minh bạch vi phạm: Thiết lập cơ chế thông báo kịp thời khi xảy ra sự cố rò rỉ hoặc vi phạm dữ liệu.
Đơn giản hóa điều kiện kinh doanh và vận hành
Để giảm bớt sự chồng chéo, dự thảo đã gộp phương án bảo mật và phương án dự phòng thảm họa thành một nội dung thống nhất. Tuy nhiên, tiêu chuẩn vận hành vẫn được giữ ở mức cao: không được để gián đoạn dịch vụ quá 4 giờ làm việc. Điều này đảm bảo tính liên tục của hệ thống tài chính quốc gia.
Một thay đổi nhỏ nhưng mang ý nghĩa lớn là việc thay thế các loại giấy tờ tùy thân truyền thống bằng “số định danh cá nhân/số hộ chiếu” trong các biểu mẫu. Điều này đồng bộ hóa với chiến lược định danh điện tử (eKYC) mà toàn ngành ngân hàng đang áp dụng.
Góc nhìn chuyên gia: Bước ngoặt cho thị trường thông tin tín dụng
Việc rút ngắn thời gian cấp phép và số hóa thủ tục không đơn thuần là cải cách hành chính, mà là tín hiệu cho thấy NHNN muốn thúc đẩy sự cạnh tranh lành mạnh trong mảng thông tin tín dụng. Khi rào cản gia nhập giảm bớt, thị trường sẽ xuất hiện nhiều đơn vị cung cấp dữ liệu chất lượng hơn, giúp các tổ chức tín dụng đánh giá rủi ro chính xác hơn, từ đó giảm nợ xấu cho toàn hệ thống.
Tuy nhiên, thách thức lớn nhất đối với các doanh nghiệp sẽ nằm ở khâu tuân thủ bảo vệ dữ liệu cá nhân từ năm 2026. Những đơn vị không kịp thích nghi với tiêu chuẩn bảo mật mới sẽ đối mặt với rủi ro pháp lý rất lớn.
Theo bạn, việc rút ngắn thời gian cấp phép có đủ để thu hút thêm nhiều doanh nghiệp thông tin tín dụng uy tín tham gia thị trường? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
Tối Ưu Chi Phí Nhập Khẩu Với Thuế Ưu Đãi Đặc Biệt Hiệp Định CEPA 2026-2027
Hướng dẫn chi tiết điều kiện hưởng thuế nhập khẩu ưu đãi CEPA 2026-2027 theo Nghị định 143/2026/NĐ-CP. Xem ngay để tối ưu chi phí nhập khẩu từ UAE!
Mức phạt lấn chiếm rừng theo Nghị định 146/2026/NĐ-CP mới nhất
Cập nhật chi tiết mức phạt lấn chiếm rừng theo Nghị định 146/2026/NĐ-CP mới nhất. Xem ngay khung phạt lên tới 80 triệu đồng và các lưu ý pháp lý quan trọng để tránh rủi ro.
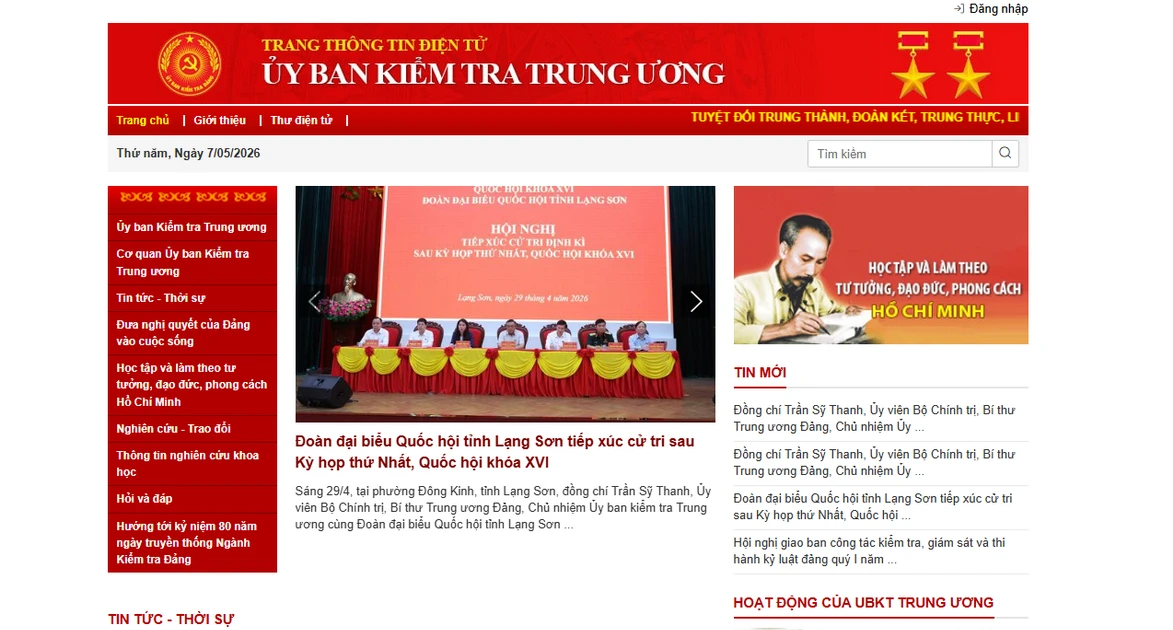
Cảnh báo khẩn: Nhiều tài khoản giả mạo Ủy ban Kiểm tra Trung ương
Cảnh báo nhiều tài khoản giả mạo Ủy ban Kiểm tra Trung ương để xuyên tạc thông tin. Truy cập ngay website chính thức https://ubkttw.vn để cập nhật tin tức chuẩn xác.
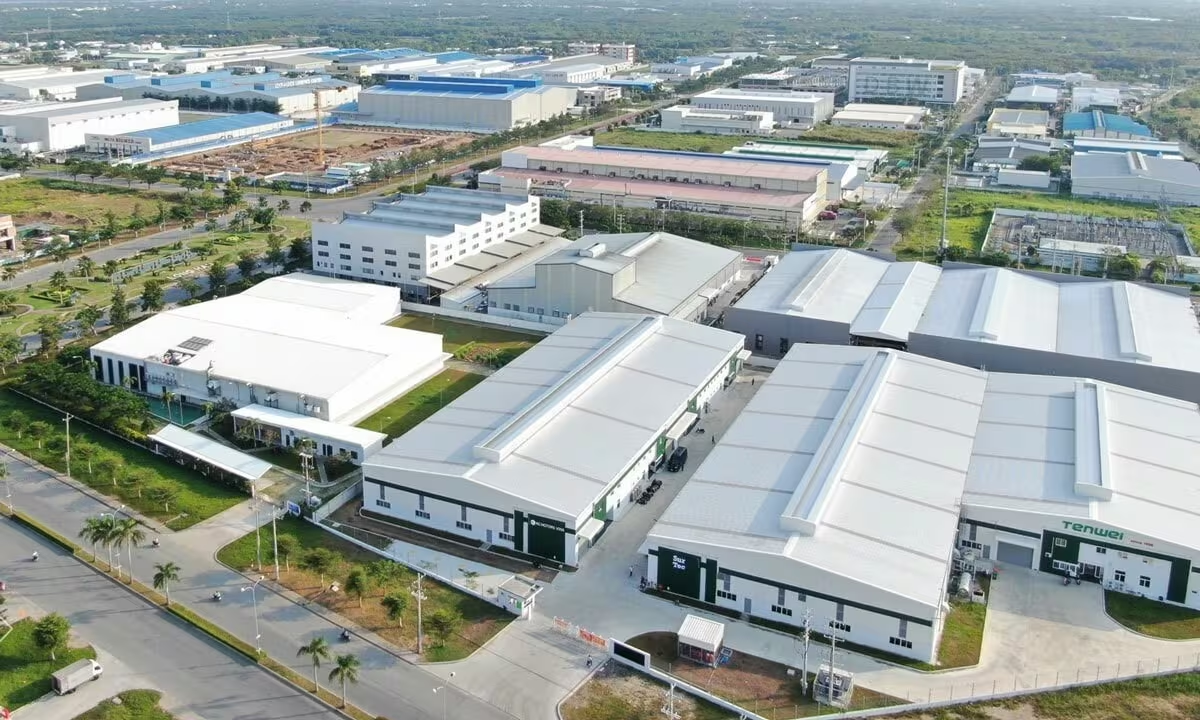
Cắt giảm TTHC khu công nghiệp: Đòn bẩy cho mục tiêu tăng trưởng 2 con số
Chính phủ quyết liệt đơn giản hóa thủ tục hành chính khu công nghiệp, cắt giảm 50% thời gian và chi phí cho doanh nghiệp. Xem ngay chi tiết lộ trình cải cách!